


Bank of Georgia
4,76.30K მიმოხილვები
აპის მახასიათებლები
- ვერსია
- მოწყობილობის მიხედვით განსხვავდება
- განახლების თარიღი
- ლიცენზია
- Free
- ჩამოტვირთვები
- 1 000 000+
- შემქმნელი
- Bank of Georgia
- კატეგორიები
- ფინანსები
- პლატფორმა
- Android
ეკრანის სურათები
 ანალიზის ავტორი: AppCompare
ბანკის მართვა ტელეფონიდან ჩემთვის ყველაზე სასარგებლოა მაშინ, როცა ფილიალში მისვლა უბრალოდ მოუხერხებელია. სწორედ ამ საჭიროებას პასუხობს Bank of Georgia-ის მობილური ბანკინგის აპი: ყოველდღიური ფინანსური საქმეები ეკრანზე გადმოდის და მომხმარებელს სწრაფად მოქმედების საშუალებას აძლევს. მე მას ვუყურებ როგორც პრაქტიკულ ფინანსურ ინსტრუმენტს და არა მხოლოდ ანგარიშის სანახავ პროგრამას.
აპს Bank of Georgia ავითარებს. ის უფასოა, ფინანსების კატეგორიას ეკუთვნის და Android-ზე უკვე მილიონზე მეტჯერ არის ჩამოტვირთული. Google Play-ზე მისი საშუალო შეფასება 4,7-ია, დაახლოებით 39 ათასი შეფასებით. ასეთი მასშტაბი ჩემთვის საინტერესოა, რადგან მიანიშნებს, რომ აპი მხოლოდ ტექნოლოგიურად აქტიური მომხმარებლებისთვის არ არის შექმნილი.
პირველი შთაბეჭდილება მარტივია: აქ მთავარი ღირებულება სისწრაფეა. ანგარიშის შემოწმება, გადარიცხვის დაწყება ან ფინანსური მოძრაობის გადახედვა ტელეფონიდან უფრო ბუნებრივად ხდება, ვიდრე კომპიუტერთან დაჯდომით. თუმცა ეს კომფორტი ყველაზე აშკარაა მაშინ, როცა ინტერნეტთან სტაბილური კავშირი გაქვს. ეს არის მობილური ბანკი, რომლის გამოცდილებაც ქსელის ხარისხზე მნიშვნელოვნად არის დამოკიდებული.
როცა კავშირი კარგია, ბანკინგი თითქმის უხილავი ხდება
სახლში, ოფისში ან სტაბილური Wi‑Fi-ის ზონაში აპის გამოყენება ჩვეულებრივად მშვიდი პროცესია. ვხსნი, ვამოწმებ საჭირო ინფორმაციას და შემდეგ ვხურავ. ასეთი მოკლე სესიები განსაკუთრებით მოსახერხებელია მაშინ, როცა მხოლოდ ერთი მოქმედება მაქვს შესასრულებელი: მინდა დავრწმუნდე, რომ თანხა ჩაირიცხა, გადავამოწმო ბალანსი ან გადავხედო ბოლო მოძრაობას.
მობილური ინტერნეტის გამოყენებისას გამოცდილება უფრო სიტუაციური ხდება. ქალაქში გადაადგილებისას კავშირი შეიძლება ერთი ადგილიდან მეორეზე შეიცვალოს, ამიტომ ფინანსურ ოპერაციას მაშინ არ ვიწყებ, როცა ტელეფონი ქსელს ძლივს იჭერს. ჩემი პრაქტიკული რჩევაა: გადარიცხვის ან სხვა მნიშვნელოვანი მოქმედების წინ რამდენიმე წამით დაელოდო გვერდის სრულად ჩატვირთვას და მხოლოდ შემდეგ დააჭირო დადასტურებას.
ეს პატარა ჩვევა თავიდან აგარიდებს გაურკვევლობას. თუ ეკრანი გაიყინა, მომხმარებელს შეიძლება გაუჩნდეს კითხვა, შესრულდა თუ არა ოპერაცია. ასეთ დროს დაუყოვნებლივ ხელახლა გამეორება კარგი იდეა არ არის. ჯერ უნდა გადაამოწმო ანგარიშის მოძრაობა ან ოპერაციის სტატუსი, რათა ერთი და იგივე მოქმედება ორჯერ არ შესრულდეს.
ჩემთვის ეს აპის ერთ-ერთი მნიშვნელოვანი თავისებურებაა: ის სწრაფია, მაგრამ სისწრაფე არ ნიშნავს, რომ ყურადღება აღარ არის საჭირო. ფინანსურ აპში ერთი ზედმეტი შეხება უბრალო შეცდომაზე მეტად შეიძლება დაგიჯდეს. ამიტომ კომფორტი ყველაზე კარგად მუშაობს მაშინ, როცა მომხმარებელი ეკრანზე ნაჩვენებ დეტალებსაც კითხულობს და არა მხოლოდ ღილაკების მდებარეობას იმახსოვრებს.
არჩევამდე წაკითხვა ღირს

Flightradar24: როგორ აქცევს ფრენების ყურება ცნობისმოყვარეებს საზოგადოებად

როცა რიტმი წყდება, რამდენად საიმედოა Tiles Hop

Spotify მუსიკას არჩევს ჩვენთან ერთად და ჩვენს ნაცვლად

Xiaomi-ის ამინდის აპზე გადასვლა: როდის ღირს და რას დაკარგავთ

ფერების შევსების მშვიდი რიტუალი: რატომ გვიზიდავს Coloring Games

eBay-ის აპი: იშვიათი ნივთების ძიება და გაყიდვა მოთმინებას მოითხოვს
ყოველდღიური სცენარი: გადახდა გზაში
წარმოვიდგინოთ ჩვეულებრივი დღე: მაღაზიიდან გამოსვლისას მეგობარს თანხა უნდა დაუბრუნო, მაგრამ კომპიუტერი ხელთ არ გაქვს. ტელეფონით ბანკინგი ამ სიტუაციას ამარტივებს. აპს ხსნი, ამოწმებ საჭირო ანგარიშს, იწყებ გადარიცხვას და დასრულების შემდეგ შედეგს ისევ აპში ამოწმებ.
ამ სცენარში ყველაზე დიდი უპირატესობა არა რომელიმე ცალკეული ღილაკია, არამედ მოქმედებების ერთ სივრცეში მოქცევა. აღარ გჭირდება სხვა მოწყობილობის მოძებნა ან ფილიალში მისვლა. მეორე მხრივ, ქუჩაში მოძრაობისას, ხმაურიან ადგილას ან სუსტი სიგნალის პირობებში შეცდომის რისკი იზრდება. ამიტომ მე ასეთ მოქმედებას მაშინ ვასრულებ, როცა რამდენიმე წამით მშვიდად გაჩერება შემიძლია.
თუ გადარიცხვა დროულია, მაგრამ ინტერნეტი არასტაბილურია, მოთმინება პრაქტიკული უსაფრთხოების ნაწილია. აპის დახურვა, თავიდან გახსნა და სტატუსის გადამოწმება უფრო გონივრულია, ვიდრე ღილაკის რამდენჯერმე დაჭერა. ეს რჩევა განსაკუთრებით მნიშვნელოვანია მათთვის, ვინც ფინანსურ აპებს პირველად იყენებს და ფიქრობს, რომ ეკრანის მცირე დაყოვნება აუცილებლად წარუმატებლობას ნიშნავს.
ტელეფონის გამოყენება სხვადასხვა გარემოში
აპის მთავარი ძალა სწორედ მობილურობაშია. მისი გამოყენება შეგიძლია სამუშაო შესვენებაზე, მგზავრობისას, სახლში ან მაშინ, როცა ბანკის სამუშაო სივრცესთან ახლოს არ ხარ. მაგრამ მობილურობა ყოველთვის თავისუფლებას არ ნიშნავს. ეკრანის ზომა კომპიუტერის მონიტორზე მცირეა, ამიტომ გრძელი ინფორმაციის გადამოწმება ან რამდენიმე დეტალის ერთმანეთთან შედარება ტელეფონზე შეიძლება ნაკლებად კომფორტული იყოს.
მე ასეთ განსხვავებას ასე ვყოფ: სწრაფი კონტროლისთვის ტელეფონი უკეთესია, ხოლო რთული ფინანსური დაგეგმვისთვის დიდი ეკრანი ხშირად უფრო მოსახერხებელია. თუ მხოლოდ ბალანსის ნახვა ან ერთი ოპერაციის შესრულება გჭირდება, აპი ბუნებრივი არჩევანია. თუ ხარჯების დიდი სურათის გაანალიზება გინდა, პატარა ეკრანზე ყურადღება უფრო მალე იფანტება.
საჯარო სივრცეში გამოყენებასაც თავისი წესები აქვს. კაფეში ან ტრანსპორტში ეკრანი სხვებისთვის ხილული შეიძლება გახდეს. ამიტომ პაროლის, თანხის ან მიმღების მონაცემების შეყვანისას გარემოს ვაკვირდები და მოქმედებას არ ვასრულებ მაშინ, როცა ვიღაც პირდაპირ ჩემს მხარზე იყურება. ეს აპის კონკრეტული ხარვეზი არ არის, მაგრამ მობილური ბანკინგის რეალური ფასი სწორედ ასეთ ყოველდღიურ დეტალებში ჩანს.
მოწყობილობის დაკარგვის ან სხვისთვის დროებით გადაცემის შემთხვევაში ფინანსური აპი განსაკუთრებით ფრთხილ გამოყენებას მოითხოვს. ტელეფონის სისტემური დაცვა, ეკრანის დაბლოკვა და ანგარიშზე წვდომის მონაცემების სხვებისთვის არგაზიარება ისეთივე მნიშვნელოვანია, როგორც თვითონ აპის სწორად გამოყენება. მომხმარებელმა არ უნდა ჩათვალოს, რომ ბანკინგის აპი ყველა რისკს მის ნაცვლად აგვარებს.
რა ხდება კავშირის გაწყვეტისას
ქსელის პრობლემა ყველაზე მეტად მაშინ იგრძნობა, როცა მოქმედება უკვე დაწყებულია. გვერდის ჩატვირთვისას სუსტი სიგნალი შეიძლება ნიშნავდეს ხანგრძლივ ლოდინს, ხოლო დადასტურების ეტაპზე გაურკვევლობა უფრო არასასიამოვნოა. ასეთ მომენტში ჩემი პირველი ნაბიჯი არის არა განმეორებითი დაჭერა, არამედ კავშირის შემოწმება და ოპერაციის შედეგის ცალკე გადამოწმება.
თუ აპი არ რეაგირებს, შეიძლება დაგვეხმაროს მისი ხელახლა გახსნა, ქსელის შეცვლა Wi‑Fi-სა და მობილურ ინტერნეტს შორის ან რამდენიმე წუთით მოცდა. ეს არ არის გარანტია ყველა პრობლემის მოსაგვარებლად, მაგრამ შემთხვევით განმეორებულ მოქმედებაზე უსაფრთხო მიდგომაა. განსაკუთრებით გადარიცხვებისას, ჯერ უნდა გაირკვეს, რა მოხდა, და მხოლოდ ამის შემდეგ უნდა დაიწყო ახალი მცდელობა.
მნიშვნელოვანი განსხვავებაა ტექნიკურ შეფერხებასა და არასწორ მონაცემებს შორის. თუ ინტერნეტი კარგია, მაგრამ მიმღების ინფორმაცია ან თანხა შეცდომით შეიყვანე, კავშირის გაუმჯობესება ვერ დაგეხმარება. ამიტომ დადასტურებამდე მიმღებს, ანგარიშს და თანხას ყოველთვის ცალკე ვამოწმებ. აპის სწრაფი ინტერფეისი არ უნდა გახდეს ავტომატური მოქმედების მიზეზი.
მომხმარებელს შეიძლება ასევე გაუჩნდეს კითხვა, რამდენად გამოდგება აპი ისეთ ადგილას, სადაც ქსელი ხშირად ქრება. ჩემი შეფასებით, ასეთ გარემოში ის არ უნდა იყოს ერთადერთი გზა ფინანსურ გადაწყვეტილებამდე. თუ იცი, რომ მთაში, სარდაფში ან გზაზე კავშირი არასტაბილურია, მნიშვნელოვანი გადარიცხვა წინასწარ დაგეგმე, ხოლო გადაუდებელი მოქმედებისთვის დამატებითი დრო გაითვალისწინე. ქსელის დაკარგვისას საუკეთესო სტრატეგიაა სტატუსის შემოწმება და არა პანიკური გამეორება.
მობილური ინტერნეტის ხარჯვის გონივრული მართვა
ფინანსური აპის გამოყენება, როგორც წესი, ხანგრძლივ ვიდეოს ყურებას არ ჰგავს, მაგრამ მონაცემთა ხარჯი მაინც გასათვალისწინებელია მათთვის, ვისაც შეზღუდული მობილური პაკეტი აქვს. ჩემი პრაქტიკული მიდგომაა აპის გახსნა მხოლოდ საჭირო მოქმედებისთვის, ინფორმაციის ჩატვირთვის შემდეგ კი მისი დახურვა. ასე სესიაც მოკლე რჩება და ტელეფონიც ნაკლებად იტვირთება.
საჯარო Wi‑Fi კომფორტულია, თუმცა ყველა ქსელი ერთნაირად სანდო არ არის. უცნობ ქსელში ფინანსური მოქმედების შესრულებას მე ვერ მივიჩნევ კარგ ჩვევად, განსაკუთრებით მაშინ, როცა მობილური ინტერნეტი ხელმისაწვდომია. უსაფრთხო კავშირი უფრო მნიშვნელოვანია, ვიდრე რამდენიმე წამით ან მცირე მონაცემთა მოცულობით დაზოგილი კომფორტი.
მონაცემთა დაზოგვის კიდევ ერთი გზა არის წინასწარ განსაზღვრა, რა გჭირდება. თუ მხოლოდ ერთი ოპერაციის სტატუსი უნდა გადაამოწმო, არ არის აუცილებელი აპში ხანგრძლივად დარჩენა და ყველა განყოფილების გახსნა. მოკლე, მიზანმიმართული გამოყენება ამცირებს როგორც მონაცემთა ხარჯს, ისე ყურადღების გაფანტვას.
მათთვის, ვინც ხშირად მოგზაურობს, მთავარი კითხვა ქსელის ხელმისაწვდომობაა. უცხოეთში ან სუსტი როუმინგის პირობებში აპის გამოყენება შეიძლება ნაკლებად პროგნოზირებადი გახდეს. ასეთ დროს მე ფინანსურ გეგმას წინასწარ ვაწყობ და არ ველოდები, რომ ნებისმიერი ოპერაცია ნებისმიერ ადგილას შეუფერხებლად შესრულდება. აპის მობილურობა დიდი უპირატესობაა, მაგრამ ის კავშირზე სრული დამოუკიდებლობის ტოლფასი არ არის.
ვისთვის არის ეს აპი კარგი არჩევანი
Bank of Georgia-ის მობილური ბანკინგი განსაკუთრებით გამოდგება იმ მომხმარებლისთვის, ვისაც ყოველდღიური საბანკო საქმეების ტელეფონიდან მართვა სურს. თუ ხშირად ამოწმებ ანგარიშს, აგზავნი თანხას ან უბრალოდ გინდა ფინანსურ მოძრაობას დროულად ადევნო თვალი, აპი ბევრ ზედმეტ ნაბიჯს გაშორებს.
ის ასევე მოსახერხებელია მათთვის, ვინც ფილიალში მისვლას მხოლოდ რთული საკითხებისთვის ამჯობინებს. მარტივი მოქმედებების დისტანციურად შესრულება დროს ზოგავს და ფინანსურ კონტროლს ყოველდღიურ რუტინაში ამატებს. ჩემი აზრით, დამწყები მომხმარებლისთვისაც მისაღებია, თუ ის არ ჩქარობს და თითოეულ დადასტურებას ყურადღებით კითხულობს.
მეორე მხრივ, აპი ნაკლებად შესაფერისია ადამიანისთვის, რომელსაც სმარტფონზე ფინანსური მონაცემების შეყვანა არაკომფორტულად ეჩვენება ან ინტერნეტთან მუდმივი წვდომა არ აქვს. თუ შენთვის მნიშვნელოვანია ფილიალში პირისპირ კონსულტაცია, მობილური ბანკი ვერ ჩაანაცვლებს ადამიანურ დახმარებას. ის ყოველდღიური ოპერაციების ინსტრუმენტია და არა ყველა საბანკო საკითხის უნივერსალური გადაწყვეტა.
ასევე შეიძლება სხვა გზა აჯობოს მათ, ვინც ფინანსურ ინფორმაციას დიდ ეკრანზე აანალიზებს. კომპიუტერიდან მუშაობა უფრო მოსახერხებელია მაშინ, როცა რამდენიმე ანგარიში, დოკუმენტი ან გრძელი ისტორია ერთდროულად უნდა შეადარო. ტელეფონი სწრაფი მოქმედებისთვის ჯობია, მაგრამ სიღრმისეული მიმოხილვისას მისი ზომა შეზღუდვად იქცევა.
როგორ განსხვავდება ჩვეულებრივი ალტერნატივებისგან
ფილიალთან შედარებით აპის მთავარი უპირატესობა ხელმისაწვდომობაა: არ გჭირდება გადაადგილება და რიგში დგომა მარტივი მოქმედებისთვის. ფილიალი კი უკეთესი შეიძლება იყოს მაშინ, როცა საკითხი რთულია, ახსნა გჭირდება ან დოკუმენტებთან დაკავშირებული პროცესი პირად კომუნიკაციას მოითხოვს.
ინტერნეტბანკთან შედარებით ტელეფონი უფრო სწრაფად გხვდება ხელში. ბევრი ყოველდღიური საქმე რამდენიმე წუთში სრულდება, თუმცა კომპიუტერი უფრო ფართო ხედვას გაძლევს. ამიტომ მე ამ ორ გზას კონკურენტებად კი არა, სხვადასხვა ამოცანის ინსტრუმენტებად ვხედავ: აპი სწრაფი კონტროლისთვის, დიდი ეკრანი კი დეტალური მუშაობისთვის.
ბანკომატიც გარკვეულ შემთხვევებში უფრო პირდაპირი არჩევანია, განსაკუთრებით ნაღდ ფულთან დაკავშირებული საჭიროებისას. მაგრამ ანგარიშის მოძრაობის სანახავად ან დისტანციური გადარიცხვისთვის აპი ბევრად პრაქტიკულია. მისი ღირებულება სწორედ იმაშია, რომ საბანკო მოქმედებას კონკრეტულ ადგილს აღარ აბამს, თუმცა ინტერნეტის მოთხოვნა ამ თავისუფლებას გარკვეულ ზღვარს უწესებს.
გამოყენების ჩემი პრაქტიკული წესები
აპის გამოყენებისას რამდენიმე ჩვევა ყველაზე მეტად მეხმარება. პირველ რიგში, მნიშვნელოვან მოქმედებას არასდროს ვიწყებ მაშინ, როცა ტელეფონი თითქმის დამჯდარია ან ქსელი მუდმივად იცვლება. ტექნიკური შეფერხება ფინანსურ პროცესში ცუდ დროს რომ არ გაჩნდეს, სჯობს წინასწარ აირჩიო სტაბილური ადგილი.
მეორე, დადასტურებამდე მიმღების დეტალებსა და თანხას თავიდან ვკითხულობ. ეს განსაკუთრებით საჭიროა მაშინ, როცა სწრაფად მოქმედებ ან ხშირად აგზავნი თანხას ერთსა და იმავე ადამიანთან. ნაცნობი პროცესი შეცდომისგან არ გიცავს; პირიქით, ზედმეტმა ჩვევით მოქმედებამ შეიძლება ყურადღება შეგიმციროს.
მესამე, გაურკვეველი შედეგის დროს ვამოწმებ ისტორიას, სანამ ახალ მცდელობას დავიწყებ. ეს არის ის პატარა, მაგრამ არაპირდაპირი რჩევა, რომელსაც მაღაზიის მოკლე აღწერაში ვერ ნახავ და რომელიც რეალურ გამოყენებაში დიდ მნიშვნელობას იძენს. ქსელის პრობლემა შეიძლება დროებითი იყოს, მაგრამ ორმაგი მოქმედება უკვე რეალური ფინანსური პრობლემა ხდება.
თუ აპში რაიმე არასწორად მუშაობს, პირველ ეტაპზე კავშირს, აპის ხელახლა გახსნას და ტელეფონის მდგომარეობას ვამოწმებ. თუ პრობლემა კონკრეტულ ანგარიშს ან ოპერაციას ეხება, ეკრანზე ნაჩვენებ შეტყობინებას ყურადღებით ვკითხულობ. ბუნდოვანი ან საეჭვო შემთხვევისას ბანკის ოფიციალურ მხარდაჭერასთან დაკავშირება უფრო სწორია, ვიდრე შემთხვევითი რჩევის ნდობა.
ერთი გადარიცხვის დასრულება პასუხისმგებლობით
ჩემთვის სასარგებლო სამუშაო პროცესი მხოლოდ ღილაკზე დაჭერით არ მთავრდება. ჯერ ვრწმუნდები, რომ საჭირო ანგარიშს ვუყურებ, შემდეგ ვამზადებ მიმღების სწორ მონაცემებს და თანხას ისე ვკრეფ, რომ ეკრანზე ყურადღების გადატანა არ მომიწიოს. ბოლოს კი შეყვანილ დეტალებს თავიდან ვკითხულობ. ეს თანმიმდევრობა ცოტა მეტ ყურადღებას ითხოვს, მაგრამ განსაკუთრებით გონივრულია მაშინ, როცა გადარიცხვა ნაცნობი ადამიანის ნაცვლად ახალ მიმღებს ეხება.
მოქმედების დასრულების შემდეგ შედეგის შემოწმებაც ცალკე ეტაპია. თუ აპი ადასტურებს, რომ პროცესი დასრულდა, მაინც სასარგებლოა ანგარიშის მოძრაობის გადახედვა, განსაკუთრებით მაშინ, როცა თანხის გაგზავნა დროის მხრივ მნიშვნელოვანია. თუ სტატუსი გაურკვეველია, არ ვვარაუდობ, რომ ყველაფერი რიგზეა, მაგრამ არც იმავე ოპერაციას ვიმეორებ დაუფიქრებლად. ეს არის მცირე შემოწმება, რომელიც ტელეფონით საბანკო საქმეს უფრო კონტროლირებადს ხდის.
ამ გზით აპი მხოლოდ მოქმედების შესრულების საშუალებად არ აღიქმება; ის პროცესის დასაწყისიდან შედეგამდე დასაკვირვებელ სივრცედ იქცევა. ამასთან, მომხმარებელმა უნდა შეინარჩუნოს საკუთარი პასუხისმგებლობა: არასწორად შეყვანილი თანხის ან მიმღების გამოსწორება ქსელის უკეთესი სიგნალით შეუძლებელია. ჩემი აზრით, სწორედ ეს განსხვავებაა სწრაფ გამოყენებასა და დაუფიქრებელ გამოყენებას შორის.
სად შეიძლება ყოველდღიური პროცესი შეფერხდეს
კავშირი ერთადერთი შესაძლო დაბრკოლება არ არის. ზოგჯერ მომხმარებელს თავად სჭირდება რამდენიმე წამი՝ გაერკვეს, რომელი ანგარიში ან მოქმედება უნდა ընտրოს, ან ямар տվյալներ են հարկավոր. ფინანსურ აპში ასეთ გაურკვევლობაზე სიჩქარით პასუხის გაცემა არ ღირს. თუ მოქმედების მნიშვნელობა ბოლომდე ნათელი არ არის, ჯობს შეჩერდე და ეკრანზე ნაჩვენები ინფორმაცია ყურადღებით წაიკითხო.
ასევე მნიშვნელოვანია, რომ აპის კომფორტმა ფილიალის ან მხარდაჭერის საჭიროება არ დაგავიწყოს. ყოველდღიური კონტროლი და მარტივი საბანკო მოქმედებები ტელეფონიდან მოსახერხებელია, მაგრამ რთული საკითხი შეიძლება უფრო მკაფიოდ გაირკვეს პირად კონსულტაციაში. მე ასეთ შემთხვევას აპის ჩავარდნად არ მივიჩნევ: უბრალოდ სხვადასხვა არხს განსხვავებული საქმე უკეთ გამოსდის.
ვისაც რამდენიმე ადამიანი ან ანგარიში აქვს გასათვალისწინებელი, უნდა მოერიდოს ყველაფრის მეხსიერებით კეთებას. ერთნაირი თანხები ან ერთმანეთთან მსგავსი მიმღების მონაცემები ადვილად ირევა, როცა მომხმარებელი დაღლილია ან გზაშია. გადარიცხვამდე მცირე პაუზა და დეტალების ხელახლა წაკითხვა ზედმეტ სიფრთხილედ არ მიმაჩნია; ფინანსურ საქმეში ეს სწორი სამუშაო ჩვევაა.
თუ აპის გამოყენება ბავშვს ან ნაკლებად გამოცდილ ოჯახის წევრს უნდა ასწავლო, მხოლოდ ღილაკების ჩვენება საკმარისი არ არის. მე ჯერ ავუხსნიდი, რატომ უნდა დაიცვას ტელეფონი, რატომ არ უნდა გაუზიაროს სხვას წვდომის მონაცემები და რატომ უნდა გადაამოწმოს თანხა დადასტურებამდე. აპის შეფასება 3+ ასაკიდან არის, თუმცა ეს არ ნიშნავს, რომ ფინანსური გადაწყვეტილებები ბავშვისთვის დამოუკიდებლად შესასრულებელია; ანგარიშთან დაკავშირებული მოქმედებები პასუხისმგებელ ზრდასრულს უნდა ეკუთვნოდეს.
რომელი არჩევანია სწორი სხვადასხვა მომხმარებლისთვის
თუ დღის განმავლობაში ბევრს გადაადგილდები და ხშირად გჭირდება ანგარიშის სწრაფი შემოწმება, მობილური აპი, სავარაუდოდ, ყველაზე პრაქტიკული არჩევანი იქნება. ის განსაკუთრებით კარგად ჯდება მოკლე, კონკრეტულ ამოცანებში: თანხის მიღების შემდეგ ანგარიშის ნახვა, გადარიცხვის სტატუსის შემოწმება ან ერთი ყოველდღიური საბანკო საქმის შესრულება. ამ მომხმარებლისთვის მთავარი სარგებელი ისაა, რომ ბანკინგი ცალკე დაგეგმილ გასვლად აღარ იქცევა.
თუ ფინანსურ გადაწყვეტილებას დიდი მოცულობის ინფორმაციაზე დაყრდნობით იღებ, კომპიუტერის ვერსია ან პირადი კონსულტაცია შეიძლება უკეთ დაგეხმაროს. დიდი ეკრანი ერთდროულად მეტი ინფორმაციის შედარებას ამარტივებს, ხოლო სპეციალისტთან საუბარი რთულ საკითხზე განმარტების მიღების საშუალებას იძლევა. მობილური აპის სისწრაფე ასეთ საჭიროებებს ავტომატურად ვერ ჩაანაცვლებს.
თუ სმარტფონი ძველია, ხშირად იტვირთება ან ინტერნეტი მუდმივად გეკარგება, აპზე სრულად დაყრდნობა შეიძლება გამაღიზიანებელი იყოს. ასეთ შემთხვევაში ყოველდღიური, დაბალი რისკის შემოწმებები მაინც მოსახერხებელი შეიძლება დარჩეს, მაგრამ გადაუდებელი ოპერაციისთვის წინასწარ გაითვალისწინე ალტერნატიული გზა. ეს არ არის მიზეზი, რომ აპი საერთოდ გამორიცხო; უბრალოდ მის ძლიერ მხარეს — სწრაფ წვდომას — გარემოს პირობებიც უნდა შეესაბამებოდეს.
გამოცდილ მომხმარებელსაც არ ვურჩევდი ყველა ოპერაციის ავტომატურად შესრულებას. ჩვევამ შეიძლება ზედმეტი თავდაჯერება შექმნას, განსაკუთრებით მაშინ, როცა თანხა ან მიმღები ჩვეულებრივისგან განსხვავდება. აპი ამცირებს გზას მოქმედებამდე, მაგრამ სწორ გადაწყვეტილებას მომხმარებლის ნაცვლად არ იღებს. სწორედ ამიტომ ჩემთვის საუკეთესო გამოყენება სწრაფი, მაგრამ ყურადღებიანი გამოყენებაა.
ჩემი საბოლოო შეფასება კავშირის გამოცდილებაზე
Bank of Georgia-ის აპი ჩემთვის წარმატებული მობილური ბანკინგის მაგალითია მაშინ, როცა მომხმარებელს სწრაფი და მიზანმიმართული მოქმედება სჭირდება. მისი გამოყენება ამარტივებს ყოველდღიურ ფინანსურ კონტროლს და განსაკუთრებით კარგად მუშაობს სტაბილური ინტერნეტის პირობებში. უფასო ხელმისაწვდომობა და 3+ ასაკობრივი შეფასება მას ფართო აუდიტორიისთვის გასაგებ არჩევანად აქცევს.
ამავე დროს, მისი მთავარი პრაქტიკული შეზღუდვა ქსელთან დამოკიდებულებაა. სუსტი სიგნალის დროს აპი შეიძლება ნაკლებად პროგნოზირებადი გახდეს, ამიტომ მნიშვნელოვანი ოპერაციებისთვის მოთმინება, სტატუსის შემოწმება და მონაცემების ხელახლა გადამოწმება აუცილებელია. ვინც ამას გაითვალისწინებს, აპის სისწრაფეს უფრო მშვიდად გამოიყენებს.
Bank of Georgia-ის პირველი გამოშვება 2017 წლის 29 მაისით თარიღდება, ხოლო დღეს მისი შეფასებებისა და გამოყენების მასშტაბი აჩვენებს, რომ აპს ბევრი ადამიანი ყოველდღიურ ფინანსურ ჩვევებში ამატებს. ჩემი აზრით, ის საუკეთესოა მათთვის, ვისაც ბანკთან ურთიერთობა ძირითადად ტელეფონიდან სურს, მაგრამ მზად არის უსაფრთხოებისა და ქსელის საკითხებს ყურადღება მიაქციოს.
მე მას მეგობარს ვურჩევდი, თუ მას სჭირდება ანგარიშის სწრაფი კონტროლი და ჩვეულებრივი საბანკო მოქმედებების დისტანციურად შესრულება. არ ვურჩევდი როგორც ერთადერთ გამოსავალს ადამიანს, რომელსაც ხშირად არ აქვს ინტერნეტი, ურჩევნია პირისპირ მომსახურება ან კომპიუტერზე დიდი მოცულობის ფინანსურ ინფორმაციასთან მუშაობა. საბოლოო განაჩენი ასეთია: სტაბილურ კავშირში ეს არის პრაქტიკული, სწრაფი და ყოველდღიურად გამოსადეგი ფინანსური აპი, ხოლო სუსტ ქსელში მისი გამოყენება წინასწარ დაგეგმვას მოითხოვს.
პლუსები
- მობილური ბანკინგის ფუნქციების ფართო არჩევანი ერთ აპშია თავმოყრილი.
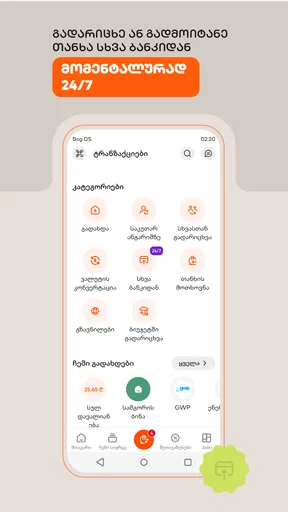
- გადარიცხვებისა და კომუნალური გადასახადების შესრულება სწრაფად არის შესაძლებელი.
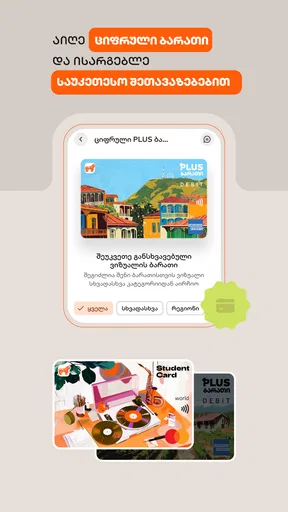
- ბარათების დაბლოკვა და მართვა აპიდან დამატებით უსაფრთხოებას უზრუნველყოფს.
- ბიომეტრიული ავტორიზაცია ანგარიშზე შესვლას ამარტივებს.
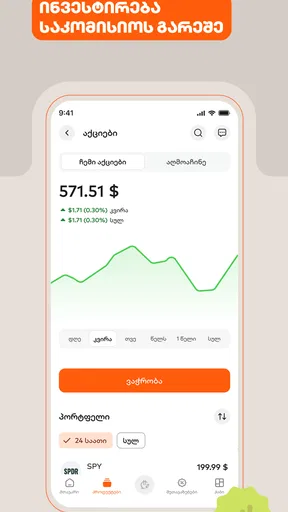
- ხარჯების კონტროლი და ტრანზაქციების ისტორია ფინანსების დაგეგმვაში გეხმარებათ.
მინუსები
- ზოგი ფუნქცია მხოლოდ საქართველოს ბანკის მომხმარებლებისთვის არის ხელმისაწვდომი.
- ინტერნეტის გარეშე აპის შესაძლებლობები მნიშვნელოვნად იზღუდება.
- განახლებების შემდეგ მენიუს განლაგებასთან ხელახლა შეჩვევა შეიძლება დაგჭირდეთ.
- დამატებითი სერვისების შეთავაზებები ზოგიერთ მომხმარებელს ზედმეტად მოეჩვენება.
- ძველი მოწყობილობების მფლობელებისთვის აპი შესაძლოა შედარებით ნელა მუშაობდეს.
ხშირად დასმული კითხვები: Bank of Georgia
რა არის Bank of Georgia-ის მობილური აპლიკაცია და რა შესაძლებლობებს გვთავაზობს?
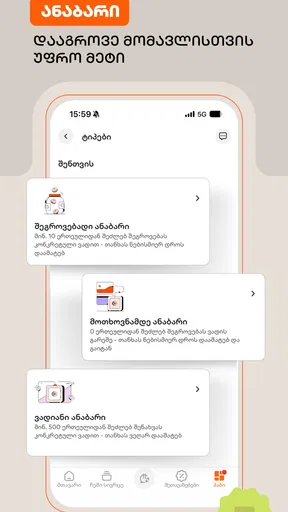
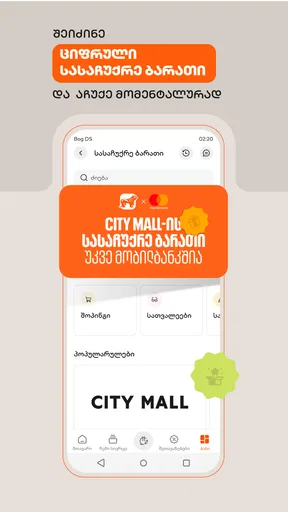
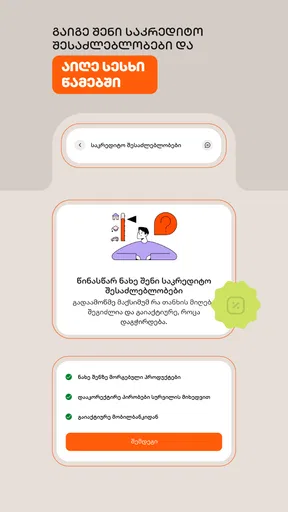
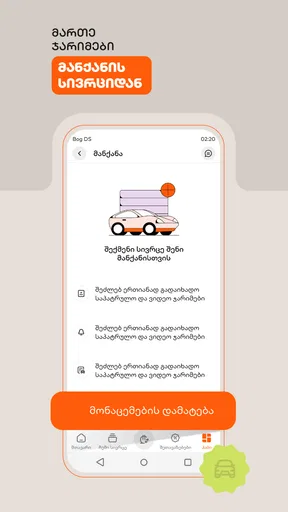
Bank of Georgia-ის აპლიკაცია მომხმარებლებს საშუალებას აძლევს, ყოველდღიური საბანკო ოპერაციები ტელეფონიდან შეასრულონ. აპში შეგიძლიათ შეამოწმოთ ანგარიშებისა და ბარათების ნაშთი, ნახოთ ტრანზაქციების ისტორია, განახორციელოთ გადარიცხვები, გადაიხადოთ კომუნალური გადასახადები და მართოთ ბარათის პარამეტრები. ფუნქციების ხელმისაწვდომობა შესაძლოა განსხვავდებოდეს ანგარიშის ტიპის, მომხმარებლის სტატუსისა და აპლიკაციის განახლებული ვერსიის მიხედვით.
უსაფრთხოა თუ არა Bank of Georgia-ის აპლიკაციის გამოყენება?
აპლიკაცია საბანკო მონაცემების დასაცავად იყენებს ავტორიზაციას, მოწყობილობის უსაფრთხოების მექანიზმებსა და ტრანზაქციების დადასტურების სხვადასხვა მეთოდს. გამოყენებისას აუცილებელია ოფიციალური აპის ჩამოტვირთვა მხოლოდ Google Play-დან ან App Store-დან, არავის გაუზიაროთ პაროლი, ერთჯერადი კოდი ან ბარათის სრული მონაცემები და ჩართოთ ტელეფონის ეკრანის დაბლოკვა. საეჭვო შეტყობინების შემთხვევაში დაუყოვნებლივ დაუკავშირდით ბანკს.
შემიძლია თუ არა აპლიკაციიდან თანხის გადარიცხვა და გადასახადების გადახდა?
დიახ, Bank of Georgia-ის აპლიკაციაში შესაძლებელია სხვადასხვა ტიპის გადარიცხვის შესრულება, მათ შორის საკუთარ ანგარიშებსა და სხვა მიმღებებზე, თუ შესაბამისი სერვისი თქვენს პროფილზე ხელმისაწვდომია. ასევე შეგიძლიათ გადაიხადოთ კომუნალური და სხვა მომსახურების გადასახადები, შეინახოთ ხშირად გამოყენებული მიმღებები და გადაამოწმოთ ოპერაციის სტატუსი. გადარიცხვამდე ყურადღებით შეამოწმეთ მიმღების მონაცემები, საკომისიო და საბოლოო თანხა.
რა გავაკეთო, თუ ვერ შევდივარ აპლიკაციაში ან დამავიწყდა ავტორიზაციის მონაცემები?
თუ აპლიკაციაში შესვლა ვერ ხერხდება, პირველ რიგში შეამოწმეთ ინტერნეტკავშირი, განაახლეთ აპი და დარწმუნდით, რომ სწორად იყენებთ რეგისტრირებულ ტელეფონის ნომერს ან ავტორიზაციის მეთოდს. პაროლის ან კოდის დავიწყების შემთხვევაში გამოიყენეთ აპში მოცემული აღდგენის პროცედურა. არ სცადოთ საეჭვო ბმულებიდან მონაცემების შეყვანა. პრობლემის გაგრძელებისას მიმართეთ Bank of Georgia-ის ოფიციალურ მხარდაჭერას ან ფილიალს.
არის თუ არა Bank of Georgia-ის აპლიკაცია უფასო და რა მოწყობილობებზე მუშაობს?
აპლიკაციის ჩამოტვირთვა, როგორც წესი, უფასოა Google Play-სა და App Store-ში, თუმცა კონკრეტული საბანკო ოპერაციები შეიძლება დაკავშირებული იყოს ბანკის მოქმედ ტარიფებთან ან საკომისიოსთან. აპის მუშაობისთვის საჭიროა მხარდაჭერილი Android ან iOS მოწყობილობა, საკმარისი თავისუფალი მეხსიერება და ინტერნეტკავშირი. ჩამოტვირთვამდე შეამოწმეთ ოპერაციული სისტემის მინიმალური მოთხოვნები და დარწმუნდით, რომ აპს ოფიციალური დეველოპერი აქვს მითითებული.


